
摩根大通于9月14日发布《全球液化天然气深度分析:凛冬将至》报告。
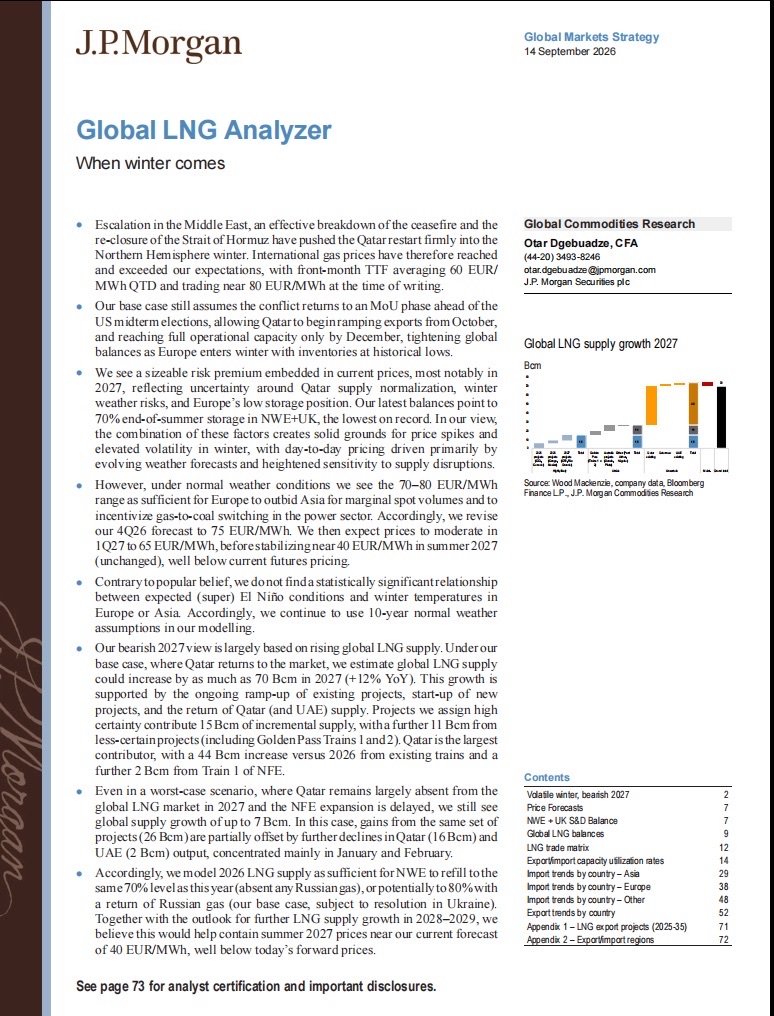
报告认为,中东冲突升级、霍尔木兹海峡再度关闭,会令卡塔尔供应恢复延后至北半球冬季,当前国际气价水平已超出预期。
报告核心要点如下:卡塔尔供应推迟,冬季价格风险溢价显著
中东冲突升级、停火协议实质性破裂和霍尔木兹海峡重新关闭,将卡塔尔产量恢复推入冬季。
基准情景仍假设冲突在美国中期选举前回到谅解备忘录阶段,卡塔尔10月开始爬坡,12月达满负荷,欧洲进入冬季时库存处于历史低位。
当前价格嵌入可观风险溢价,尤其2027年,反映卡塔尔供应正常化不确定性、冬季天气风险和欧洲低库存。最新平衡表显示西北欧加英国夏末库存70%,为有记录以来最低。
价格预测:4季度75欧元,2027年夏季40欧元
正常天气下,70至80欧元/兆瓦时足以让欧洲从亚洲手中抢到边际现货并激励电力行业气转煤。
因此将2026年四季度预测上调至75欧元/兆瓦时,预计2027年一季度回落至65欧元,2027年夏季稳定在40欧元附近,远低于当前期货价格。
当前前端价格已超80欧元,2027年夏季交易在50至55欧元,报告认为相对基本面高估。西北欧2026年10月底库存预计70%,为有记录最低。正常天气下2027年夏末库存24%,低于历史标准但好于今年18%。
厄尔尼诺与欧洲冬季气温关系不显著
报告发现预期厄尔尼诺条件与欧洲或亚洲冬季气温之间没有统计显著关系。最强相关性在11月,仅14%至17%,亚洲更弱。
中国甚至呈反向关系,日本和韩国最强相关性在12月,仅约12%至14%。若厄尔尼诺确实导致冬季偏暖或多雨多风,将是额外看空因素,尤其当前价格基本面偏高。
2027年供应增长70亿立方米,全球供应增加
基准情景下卡塔尔回归,2027年全球LNG供应可增加70亿立方米,同比增长12%。
高确定性项目贡献150亿立方米,较低确定性项目贡献110亿立方米,卡塔尔是最大贡献者,现有产线增440亿立方米,北油田东扩一期再增20亿。
即使最坏情景卡塔尔缺席且北油田东扩延迟,全球供应仍增70亿立方米。2026年LNG供应足以让西北欧回填至70%,若俄罗斯气回归可至80%。2028至2029年供应进一步增长,有助于抑制2027年夏季价格在40欧元附近。
声明:本文内容来源于网络公开信息和公开发表的学术论文,我们尽力确保内容的准确性、完整性,但不对其真实性、可靠性和时效性作出任何承诺。若本文文字、图片内容存在侵权、错误或遗漏,请及时留言或私信,我们将在核实后第一时间处理。